Deuda de los países: medio siglo bajo la lupa argentina
Por qué se endeudan los países y qué enseña medio siglo de crisis: cuatro gráficos históricos, el papel del FMI y una lupa sobre la Argentina.
Un país puede deber más que todo lo que produce en un año y seguir financiándose; otro puede entrar en crisis con una proporción menor. La diferencia no es una excepción misteriosa: importa en qué moneda debe, cuándo vence, cuánto cuesta refinanciar y qué economía sostiene esos pagos. Mirar únicamente el monto conduce a diagnósticos equivocados.
Este informe recorre más de cincuenta años, compara potencias y países latinoamericanos y examina el caso argentino. Los cuatro gráficos tienen datos descargables y límites explícitos: no mezclan deuda externa con pública ni presentan estimaciones futuras como historia cumplida.
Qué se debe, a quién y para qué
Déficit es un flujo: lo que falta durante un período cuando los gastos superan los ingresos. Deuda es un stock: obligaciones acumuladas a una fecha. Una emisión puede financiar gasto nuevo, pero también reemplazar un bono que vence. Sumar todas las colocaciones como si fueran dinero adicional recibido exagera el endeudamiento nuevo. El Tesoro estadounidense explica esa mecánica mediante letras y bonos.
La deuda pública corresponde al Estado; la privada, a hogares y empresas. La externa se define por la residencia del acreedor, no simplemente por estar expresada en dólares. Un bono estatal en dólares comprado por un residente es deuda pública, pero no externa por ese criterio. La deuda bruta suma pasivos; la neta descuenta determinados activos financieros. Ninguna describe por sí sola todo el patrimonio del país.
El PBI mide producción anual, no recaudación ni dinero disponible en caja. Deuda/PBI = obligaciones pendientes ÷ producción anual × 100. Sirve para dimensionar, no para calcular cuánto puede pagarse mañana.
El circuito, en cinco pasos
| Paso | Qué ocurre | La pregunta decisiva |
|---|---|---|
| Necesidad | El Estado financia obras, servicios, una emergencia o vencimientos | ¿Qué beneficio o alivio compra? |
| Contrato | Emite títulos o recibe un préstamo | ¿Moneda, tasa, plazo y legislación? |
| Acreedores | Bancos, fondos, ahorristas u organismos aportan recursos | ¿Cuán estable es ese financiamiento? |
| Uso | Los recursos entran al presupuesto o al programa acordado | ¿Hay ejecución y control verificables? |
| Pago | Se usan ingresos o se refinancia | ¿La economía puede sostener ambos? |
Una obra útil puede distribuir su costo entre generaciones que la utilizarán. Una emergencia puede justificar deuda para evitar una caída mayor. También puede financiar gasto sin respaldo permanente, beneficios concentrados o proyectos improductivos. Como el dinero presupuestario es intercambiable, no corresponde atribuir cada dólar prestado a una obra sin documentación específica.
De las guerras a las crisis financieras
La deuda soberana precede al FMI. En 1694, el Banco de Inglaterra nació asociado a un préstamo de 1,2 millones de libras al gobierno, con interés del 8%. El registro del banco muestra la antigüedad de la relación entre financiamiento estatal e instituciones financieras.
Una reconstrucción histórica publicada por el FMI describe la ampliación de sus usos: guerras, infraestructura, educación, protección social y respuesta a crisis. Después de la Segunda Guerra Mundial, varios países redujeron su deuda relativa combinando crecimiento, resultados fiscales, inflación y regulación financiera. No existió una única receta ni todos esos mecanismos distribuyeron equitativamente los costos.
Desde los años setenta cambia la escala. Los ingresos petroleros depositados en bancos internacionales alimentaron préstamos a América Latina. Cuando subieron las tasas y se debilitó la economía mundial, refinanciar se volvió más difícil. México anunció problemas para atender su deuda en 1982 y la crisis se extendió. La historia de la Reserva Federal muestra que intervinieron tanto decisiones de los prestatarios como incentivos y riesgos asumidos por los bancos acreedores.
El Banco Mundial distingue cuatro grandes oleadas: 1970–1989, 1990–2001, 2002–2009 y la iniciada en 2010. Las primeras tres terminaron en crisis financieras. Cambiaron instrumentos y protagonistas: préstamos bancarios, bonos, movimientos de capital y endeudamiento privado. Por eso una explicación que reduzca medio siglo a “los Estados gastaron demasiado” deja afuera parte del mecanismo.
Estados Unidos: medio siglo sin una línea recta
Descargar los datos del gráfico estadounidense.
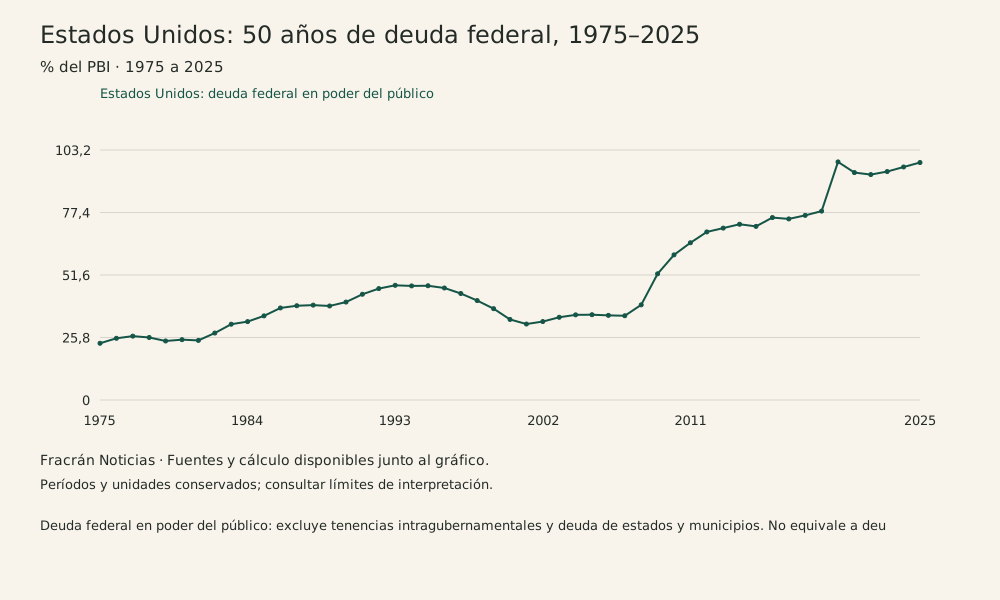
La serie pasa del 23,4% en 1975 al 98,1% en 2025, pero desciende durante parte de los noventa. Los saltos de 2008–2010 y 2020 permiten localizar las crisis; el gráfico, por sí solo, no reparte sus causas entre gasto, recaudación y caída del producto. Datos de FRED con base en OMB.
Se mide deuda federal en poder del público, que incluye tenencias de la Reserva Federal y de extranjeros. No incluye toda la deuda intragubernamental ni la de estados y municipios: no debe enfrentarse directamente con el porcentaje de otro país calculado con un universo más amplio.
Emitir la moneda de los contratos reduce un riesgo crucial: conseguir divisas ajenas para pagar. No elimina el costo de los intereses ni convierte cualquier expansión fiscal en sostenible. Y que un Estado pueda refinanciar permanentemente no significa que cada refinanciación vaya a conservar la misma tasa.
Europa: España desarma una explicación fácil
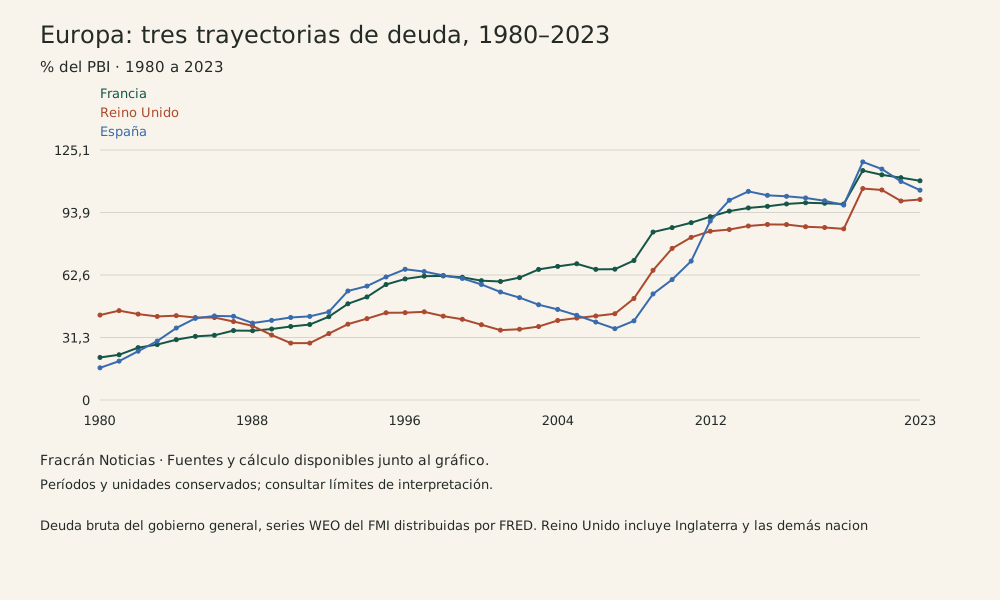
Descargar los datos del gráfico europeo.
En estas series, Francia pasa de 21,3% en 1980 a 109,7% en 2023; Reino Unido, de 42,5% a 100,4%; España, de 16,1% a 105%. Reino Unido no es sinónimo de Inglaterra: la estadística corresponde al conjunto del Estado. Son ediciones históricas del FMI para Francia, Reino Unido y España, distribuidas por FRED.
España ofrece el contraste más claro: su cociente bajó a 35,7% en 2007 y luego superó el 100%. El Banco Central Europeo señaló el papel de los desequilibrios privados financiados por bancos en la crisis. Una cuenta pública inicialmente menos endeudada puede deteriorarse cuando caen los ingresos, aumenta el desempleo y aparecen costos de estabilización financiera.
La comparación también necesita instituciones: Francia y España comparten el euro; Reino Unido conserva la libra. Un gobierno del área del euro no decide por sí solo la emisión monetaria común. Ni el porcentaje de deuda ni la etiqueta “potencia” borran esa diferencia.
Fuera de Occidente también hay deuda
El Global Debt Monitor del FMI sitúa la deuda pública mundial cerca del 93% del PBI en 2024. Para ese año registra alrededor de 237% en Japón, 88% en China y 81% en India. Son órdenes de magnitud de una edición estadística, no una clasificación automática de solvencia.
En Japón, la evaluación de 2026 del FMI destaca una amplia base de inversores domésticos y vencimientos largos: las subas de tasas tardan en trasladarse al costo promedio. Esa protección compra tiempo; no suprime los intereses futuros ni las presiones del envejecimiento.
China muestra otro límite de los rankings. Los gobiernos locales también se financian mediante vehículos que pueden quedar fuera del presupuesto. Un estudio del FMI de 2026 analiza cómo esos préstamos sostuvieron inversión en infraestructura y cómo sus riesgos se agravaron. Ampliar el perímetro contable cambia la deuda medida: la cifra del gobierno no siempre captura todas las obligaciones que podrían terminar bajo responsabilidad pública.
La deuda, por tanto, no pertenece a una cultura o bloque geopolítico. Cambian el sistema bancario, el control de capitales, el ahorro interno y la relación entre Estado y empresas. Esas diferencias condicionan tanto el acceso al crédito como la distribución de pérdidas.
Brasil, Chile y Uruguay: vecinos, caminos distintos
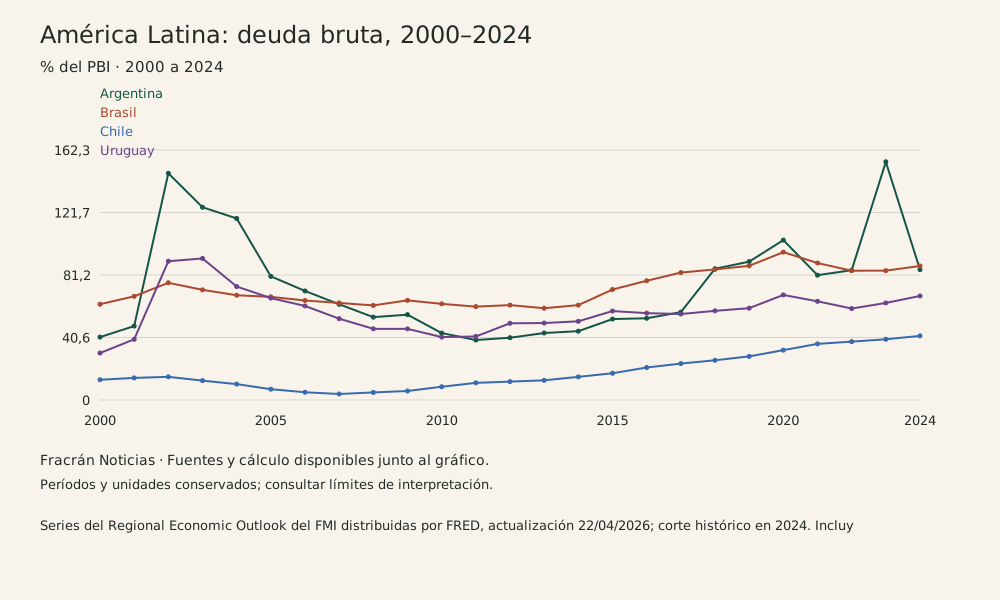
Descargar los datos latinoamericanos.
El corte de 2024 ubica a Brasil en 87%, Argentina en 84,7%, Uruguay en 67,6% y Chile en 41,7%. Proceden de la misma actualización del panorama regional del FMI, pero la cobertura institucional exige cautela: no representan probabilidades de default. Las trayectorias importan más que ese orden momentáneo.
Brasil muestra por qué dos cifras oficiales pueden diferir sin que una esté necesariamente falsificada. El Banco Central brasileño publica su concepto habitual y el del FMI: este último incluye títulos del Tesoro en cartera del banco central que el primero trata de otra manera. Nuestro gráfico utiliza el concepto FMI; no debe mezclarse con la serie nacional más difundida.
Chile pasó de una deuda muy baja en 2007 a un cociente considerablemente mayor. Eso no borra su historia financiera anterior: el Banco Central chileno informó en 2019 la extinción de una obligación de Banco de Chile originada en el rescate bancario de 1982. Una crisis privada puede dejar compromisos que sobrevivan décadas.
Uruguay registra un salto en 2002–2003 y un descenso posterior. El análisis publicado por su banco central documenta la reorganización de vencimientos de mayo de 2003. Cambiar el calendario puede aliviar una urgencia; no equivale automáticamente a borrar el capital adeudado. Son experiencias distintas, no recetas intercambiables.
Argentina: cincuenta años que no caben en un solo número
1975–1989: deuda externa y transformación financiera
La Memoria de 1983 del BCRA describe una deuda externa total de 7.875 millones de dólares al finalizar 1975 y superior a 45.000 millones en 1983. Son dólares nominales y pasivos públicos y privados: no es la misma variable del gráfico de deuda pública/PBI.
La investigación de Damill, Fanelli, Frenkel y Rozenwurcel, publicada por el IDES en 1988, vincula la dinámica con la apertura financiera iniciada en 1977, el atraso cambiario y la crisis posterior. Examina además cómo el sistema de garantías y la intervención pública trasladaron riesgos privados al Estado. La deuda no creció sólo porque una administración hubiera recibido un préstamo para aumentar el gasto presupuestario.
La democracia recuperada heredó obligaciones en divisas dentro de la crisis regional. Los intereses competían por recursos y por dólares. Esa restricción ayuda a entender el período; no reemplaza el examen de las decisiones económicas de cada gobierno.
1991–2002: estabilización, recesión y ruptura
La convertibilidad fijó el peso al dólar desde 1991 y consiguió estabilizar precios, pero limitó la respuesta cambiaria ante shocks. En diciembre de 2001 llegó el default; en enero de 2002, la salida del régimen. La evaluación del FMI sobre 1991–2001 cuestionó tanto inconsistencias de las políticas argentinas como la prolongación del apoyo del organismo a una estrategia que no resultaba sostenible.
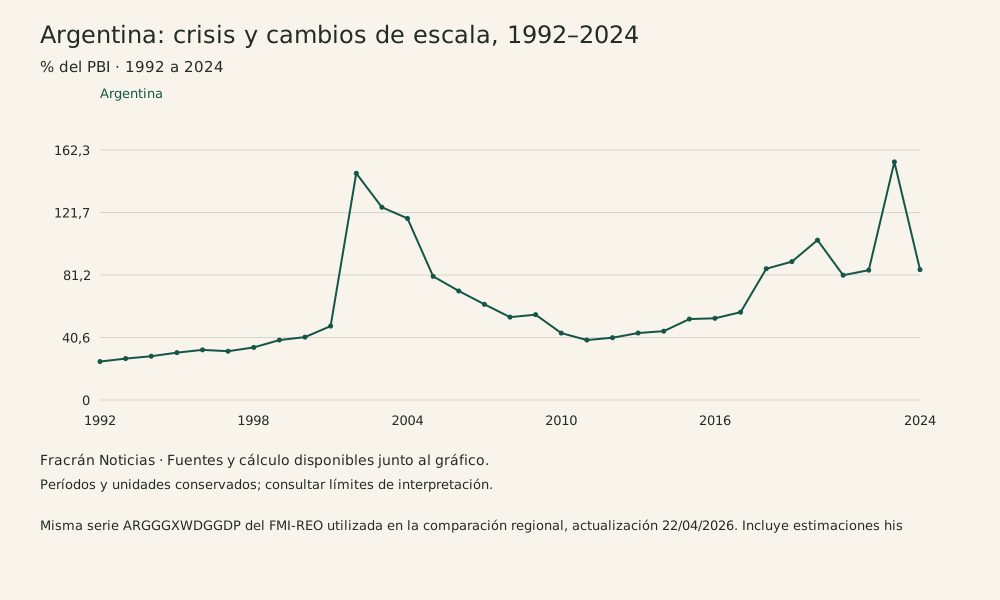
La serie regional del FMI pasa de 48% en 2001 a 147,2% en 2002. No significa que se haya recibido en efectivo casi un PBI de préstamos durante un año. La devaluación encarece en pesos las obligaciones en moneda extranjera y la recesión reduce la base económica que las sostiene. Son mecanismos centrales para leer el salto, junto con los demás cambios del stock.
2003–2015: reestructurar no es desaparecer la deuda
Los canjes de 2005 y 2010 cambiaron condiciones de obligaciones en default. En enero de 2006, Argentina canceló el crédito pendiente con el FMI: dejó de deberle a ese acreedor, no a todos. La distinción importa porque “pagar al Fondo” y “terminar con la deuda pública” son afirmaciones diferentes.
El cociente cae fuertemente después de la crisis y luego vuelve a subir. Crecimiento, reestructuraciones, precios y composición monetaria afectan su recorrido. Atribuir toda la variación a una sola política convertiría una relación contable en una explicación causal que el gráfico no demuestra.
2016–2026: volver al mercado, volver al Fondo
En 2016, el informe argentino ante el FMI registró el acuerdo con acreedores que no habían ingresado a los canjes y una nueva colocación internacional. En 2018 llegó el programa stand-by, ampliado hasta unos 57.000 millones de dólares comprometidos. No todo lo aprobado se desembolsó. La evaluación posterior del propio FMI concluyó que el programa no logró sus objetivos: persistieron salidas de capital y presiones cambiarias.
En 2020 se produjo otra reestructuración de bonos. En 2022, el FMI aprobó un acuerdo de aproximadamente 44.000 millones de dólares para atender, entre otras necesidades, obligaciones del programa anterior. Contarlo íntegramente como dinero nuevo libre para gastar duplica la lectura económica de una refinanciación.
En 2025 aprobó un nuevo programa de 20.000 millones de dólares a cuatro años. El monto autorizado tampoco equivale a una entrega inmediata de todo el dinero. En junio de 2026, el Banco Mundial anunció garantías para movilizar 2.000 millones de dólares de financiamiento comercial: garantizar una operación es otra herramienta, distinta de donar recursos o cancelar deuda.
La serie graficada termina en 2024: cae de 154,6% en 2023 a 84,7%. No se presenta ese descenso como una quita equivalente. Una verificación de Chequeado explica por qué deuda bruta, deuda neta y consolidación del Tesoro con el BCRA pueden mostrar movimientos diferentes. También importan la valuación cambiaria y el PBI nominal. Para medir la gestión de una presidencia hacen falta esos componentes, flujos y fechas comparables; el stock recibido no empieza en cero.
Qué hace el FMI y quién decide
El Fondo Monetario Internacional surgió del acuerdo de Bretton Woods de 1944 para la cooperación monetaria internacional. Supervisa economías, brinda asistencia técnica y presta a países con dificultades externas. No es el banco central del mundo ni financia indistintamente cada obra pública.
Sus cuotas aportan recursos e influyen en el poder de voto: no funciona con un voto idéntico por país. Los préstamos deben devolverse. El financiamiento puede evitar un ajuste inmediato más brusco, pero también prolongar una estrategia inviable si el diagnóstico falla.
La condicionalidad vincula normalmente desembolsos y revisiones con compromisos de política económica. El debate relevante incluye el ritmo del ajuste, la protección social, el crecimiento y quién absorbe las pérdidas. Las evaluaciones argentinas citadas muestran que el propio organismo ha reconocido errores. Eso no convierte cada programa en idéntico ni exonera a los gobiernos que acuerdan sus políticas.
Cómo podría cambiar la película
La alternativa no consiste necesariamente en llevar la deuda a cero. Consiste en volverla compatible con desarrollo y pagos sostenibles. Como análisis de los casos anteriores, hay cuatro prioridades:
- Mejor uso y control: evaluar proyectos, publicar contratos y garantías, y distinguir inversión útil de gasto que no genera beneficios suficientes. Una obra socialmente necesaria también requiere una forma viable de financiamiento.
- Menos fragilidad: alargar vencimientos y desarrollar crédito en moneda propia reduce ciertos riesgos. No elimina inflación, tasas altas ni pérdidas para ahorristas locales; trasladarles todo el riesgo tampoco es gratis.
- Ingresos y crecimiento sostenibles: la deuda relativa depende del saldo fiscal y de la diferencia entre intereses y crecimiento. Recortar inversión productiva puede mejorar la caja inmediata y perjudicar la capacidad de pago futura. Gastar sin ingresos sostenibles también puede deteriorarla.
- Reestructurar cuando corresponde: si sólo faltan recursos temporales, extender plazos puede ayudar; si la deuda es impagable, puede requerirse una reducción efectiva de cargas. El Banco Mundial advierte que demorar la solución agrava costos y destaca la transparencia.
Para Argentina, recaudar pesos y disponer de dólares son problemas relacionados, pero diferentes. Un presupuesto equilibrado no garantiza por sí solo las divisas de cada vencimiento. Exportaciones, reservas, composición de la deuda y estabilidad macroeconómica deben entrar en la misma discusión.
El criterio decisivo no es celebrar cualquier préstamo ni condenarlo de antemano. Es comprobar qué capacidad económica y social deja, quién recibe sus beneficios y quién deberá afrontar sus costos.
Cómo leer los gráficos
Se transcribieron series anuales oficiales distribuidas por FRED: OMB/Reserva Federal para Estados Unidos; FMI-WEO para Europa; FMI-REO para América Latina. Cada archivo descargable identifica fuentes, fórmula y limitaciones. Las ediciones europeas tienen fechas distintas; los datos latinoamericanos corresponden a la actualización de abril de 2026. Se conservaron valores publicados, sujetos a revisión, sin interpolar ni agregar proyecciones.
El recorrido histórico argentino comienza en 1975, pero su gráfico de deuda pública/PBI empieza en 1992. No se obtuvo una serie homogénea comprobada para cubrir los años anteriores con ese mismo concepto. El informe tampoco ofrece un saldo argentino al día de publicación: diferencia los hitos documentados hasta 2026 de los cierres estadísticos efectivamente graficados.
Fuentes
- FRED/OMB: deuda federal estadounidense en poder del público, serie anual
- FRED/FMI-WEO: Francia
- FRED/FMI-WEO: Reino Unido
- FRED/FMI-WEO: España
- FRED/FMI-REO: Argentina
- FRED/FMI-REO: Brasil
- FRED/FMI-REO: Chile
- FRED/FMI-REO: Uruguay
- Banco de Inglaterra: préstamo al gobierno de 1694
- FMI: Public Debt Through the Ages (2019)
- Reserva Federal: crisis latinoamericana de deuda
- Banco Mundial: Global Waves of Debt
- Tesoro de Estados Unidos: funcionamiento de la deuda nacional
- BCE: Banking Union and the European crisis (2013)
- FMI: Global Debt Monitor 2025
- FMI: consulta de Japón de 2026
- FMI: finanzas de gobiernos locales chinos (2026)
- Banco Central de Brasil: conceptos de deuda pública (marzo de 2025)
- Banco Central de Chile: cierre de obligación subordinada (2019)
- Banco Central del Uruguay: análisis de la crisis y reestructuración de 2003
- BCRA: Memoria anual de 1983
- IDES: Las relaciones financieras en la economía argentina (1988)
- Oficina de Evaluación Independiente del FMI: Argentina, 1991–2001
- FMI: Argentina, Economic Developments, informe elaborado en 2014
- FMI: consulta de Argentina de 2006
- Declaración argentina ante el Comité Monetario y Financiero Internacional (2016)
- FMI: evaluación del programa argentino de 2018 (2021)
- Presidencia argentina: resultado del canje de 2020
- FMI: acuerdo argentino de 2022
- FMI: acuerdo argentino de abril de 2025
- Chequeado: evolución y distintas mediciones de la deuda argentina (2025)
- Banco Mundial: garantías para financiamiento comercial argentino (junio de 2026)
- FMI: funciones y origen
- FMI: cuotas y voto
- FMI: condicionalidad
- FMI: préstamos
- Banco Mundial: Informe sobre el desarrollo mundial 2022, gestión de deuda soberana